実家で親と一緒に暮らす二世帯住宅へのリノベーションは、子育てのサポートや将来の介護を見据えた選択肢の一つです。奈良市や大和郡山市でも、広々としたご実家を活かして、子世帯が戻ってくるケースをよく見かけるようになりました。ただ、大規模な工事費用を子世帯が負担して親名義の家を改修する場合、知らず知らずのうちに税務上の問題に直面することがあります。
今回は、以前ご紹介した贈与税の基本的な仕組みに関する記事から一歩進め、「相続時精算課税制度」などの仕組みを活かした具体的な進め方を解説します。
※本記事は一般的な情報提供を目的としており、税制は改正されるため2026年10月時点の情報に基づいています。個別の適用条件や判断については税理士、行政窓口などの専門家にご確認ください。
1. 親名義の実家を子がリフォームする際に知っておきたい税金の落とし穴
親の家に子が費用を出すと「みなし贈与」になるケース
築年数が経った実家だからこそ有効な建物評価額の考え方
兄弟姉妹との将来的な話し合いを円滑にするための名義整理
2. 相続時精算課税制度を活用した実家リノベーションの仕組み
相続時精算課税制度の基本的な仕組みと法改正ポイント
建物を生前贈与してから大規模リノベーションを行うメリット
土地と建物の所有関係をどう整理するか
制度を利用する際に注意したい点
3. 大規模リノベーションで親子の暮らしを快適にする間取り設計
プライバシーと気配の程よい距離感を保つ「完全分離型」
生活時間帯のズレを受け止める遮音と動線の工夫
奈良の厳しい寒さと地震に備える断熱改修と耐震補強
4. 奈良市・大和郡山市で二世帯リノベーションを進めるステップ
家族会議で共有しておきたい希望と資金計画
建物の現況調査と耐震・断熱性能の把握
まとめ
親が暮らす愛着ある実家を手入れして同居を始めようとするとき、資金の出し方や建物の名義について深く考える機会は意外と少ないかもしれません。しかし、親名義の建物に対して子が多額の自己資金を出して工事を行うと、法律上は「子から親へ財産を無償で譲渡した」と判断される場面があります。
良かれと思って進めた計画が、思わぬ税務上の負担につながることも。まずは、工事を契約する前に知っておきたい所有権と税金の基本的な考え方を見ていきます。
親名義の戸建て住宅の屋根や外壁、内装、水回りを子が自分のお金で大規模にリノベーションした場合、税法上「みなし贈与」と判断されるケースがあります。工事によって建物の価値が高まり、その価値の増加分を子が親に移転したとみなされてしまうためです。
年間110万円の基礎控除を超える工事費用を子が支払った場合、親に贈与税の申告義務が生じる可能性も。事前の対策をしていないと、想定外の税金が課されるリスクを含んでいます。親子の助け合いであっても、法的な解釈では財産の移転と見なされる場合がある点には配慮が必要です。
このような事態を避けるための代表的な方法として、次の2つの選択肢が挙げられます。
・建物の所有権の一部を子に移転し、費用の負担割合に応じた「共有名義」にする
・リノベーションの着工前に、建物の名義そのものを親から子へ贈与または売買で移す
事前の名義整理を行っておくことで、贈与税に関する不安を和らげながら計画を進めやすくなります。
築30年や40年が経過した木造住宅は、固定資産税評価額が新築時に比べて大きく下がっている傾向にあります。普段の生活では「古い家だから資産価値があまりない」と感じるかもしれません。しかし、税金や名義の引き継ぎを考える際には、この評価額の低さが有利に働く場合があります。
建物の贈与税や相続税を計算する際、基準となるのは実際の市場売買価格ではなく、自治体が定める「固定資産税評価額」。築年数を経た木造住宅の場合、固定資産税評価額は数十万円から数百万円程度まで下がっているケースが珍しくありません。
もし大規模なリノベーションを行ってから建物を譲り受けると、工事によって評価額が見直されたり、多額の資金援助とみなされたりして、税負担が大きくなる懸念があります。一方、工事を行う前の「評価額が低い状態」で建物の名義を子へ移転しておけば、贈与税の負担を抑えやすくなる場合があります。
実家の二世帯リノベーションを進めるにあたり、丁寧に扱いたいのが他の兄弟姉妹との関係性です。同居する子が私費を投じて実家を綺麗にしたとしても、建物の名義が親のままであれば、将来の相続発生時に親の財産として遺産分割の対象になってしまいます。
親が亡くなられた際、建物の価値について他の相続人との間で認識のズレが生まれることも。同居している側としては「自分のお金で改修したのだから」と考えていても、他の相続人から見れば「親の土地と建物であり、改修によって資産価値が上がった財産」と捉えられる恐れがあります。
こうした認識の違いを未然に防ぐためにも、次のような事前の共有が推奨されます。
・リノベーションにかける費用と、その資金の出どころを明確にしておく
・着工前に建物の名義を誰に変更するのかを家族全員で話し合う
・土地の利用方法や将来の相続方針について、他の相続人の「遺留分(法律上取得することが保障されている最低限の取り分)」に配慮しつつ、親と兄弟姉妹で合意書や遺言書を作成しておく
お金をかける前に透明性のある話し合いを行うことが、将来のトラブルを防ぐポイントです。
多額の資金をかけて実家を再生させる際、選択肢の一つとなるのが「相続時精算課税制度」の活用です。贈与税と相続税を一体化させたこの制度を取り入れることで、生前のうちに実家の建物名義を子へ移す道筋が開けます。制度の仕組みや税制改正による変更点を把握しておくと、無理のない資金計画を組み立てやすくなるでしょう。大規模リノベーションを計画しているご家族に向けて、制度の基本と活用時のポイントを解説します。
相続時精算課税制度とは、原則として60歳以上の父母や祖父母から、18歳以上の子や孫に対して財産を贈与する際に選択できる税制です。この制度を選択すると、累計で2,500万円までの贈与について贈与税が非課税となります。2,500万円を超えた部分についても一律20%の税率で贈与税を仮納付し、将来の相続時に精算する仕組みです。
さらに、令和6年(2024年)以降の税制改正によって、相続時精算課税制度を選んだ後でも、年間110万円までの基礎控除が別途利用できるようになりました。この110万円以下の贈与については、申告が不要であり、将来の相続財産にも加算されません。
制度の主な特徴をまとめると以下のようになります。
・贈与者(親や祖父母など)ごとに通算2,500万円までの特別控除枠がある
・2,500万円の枠内であれば、贈与税を納めずにまとまった財産の移転ができる
・令和6年(2024年)以降は、年110万円の基礎控除が併用可能となった
建物の固定資産税評価額が2,500万円以内に収まるケースが多い実家リノベーションでは、この制度を活用しやすい素地が整っています。
実家の二世帯化において相続時精算課税制度を利用する利点は、「改修前の低い評価額で建物を子へ引き継げる」という点にあります。
手順としては、まず工事着工前に相続時精算課税制度を利用して実家の建物を親から子へ生前贈与します。評価額が特別控除の2,500万円以下であれば、この時点での贈与税負担は生じません。そのうえで、建物の名義人となった子が自分名義で金融機関からリフォームローンを借り入れたり、自己資金を投入して大規模工事を行ったりします。
この進め方には、主に次のような利点があります。
・子が建物の所有者となるため、親への「みなし贈与」が発生しない
・子自身が住宅ローンを契約できるため、住宅ローン控除(※適用には築年数・耐震基準・床面積・所得などの要件確認が必要です)を利用できる場合がある
・将来の親の相続時に建物を相続財産として加算する際、加算される評価額は「贈与時の低い評価額」で固定される
工事後に建物の快適性や耐久性が向上しても、相続税の計算上は改修前の低い評価額を基準に精算されるため、将来の税負担を抑える上で検討する価値のある方法です。
建物の名義を相続時精算課税制度によって子に移した場合、次に考慮すべきなのが「敷地(土地)の扱い」です。戸建て住宅の場合、土地まで一緒に贈与してしまうと評価額が2,500万円の枠を大きく超え、余分な税負担が発生することがあります。
そのため、実務上は「建物だけを生前贈与で子の名義にし、土地は親名義のままにしておく」という方法がよく取られます。親の土地の上に子名義の家が建つ形になるため、親子間では地代を支払わずに無償で土地を借りる「使用貸借(しようたいしゃく)」の関係を結ぶことが一般的です。
また、土地を親名義のまま残しておくことで、将来の相続時に「小規模宅地等の特例」を活用できる余地が残るのも大きなポイント。同居している子が土地を相続する場合、申告期限まで居住と保有を継続するなどの要件を満たせば、敷地330㎡まで評価額が最大80%減額される特例です。もし生前に土地まで贈与してしまうと、この特例は使えなくなってしまうため注意が必要です。
メリットが多い一方で、相続時精算課税制度の利用には事前の確認が欠かせない留意事項もあります。
・贈与での取得には税金がかかる
相続で不動産を取得する場合は不動産取得税がかからず、登録免許税も低く抑えられます。しかし、贈与で取得すると不動産取得税が課税され、登録免許税の税率も相続より高くなります。
・相続税がかからない家庭での効果
将来の相続財産が基礎控除額に収まり、もともと相続税がかからない見込みのご家庭では、精算課税を利用するメリットが小さい場合があります。
・手続きと期限の厳守
制度を利用するには、贈与を受けた翌年の2月1日から3月15日までの間に、税務署への贈与税の申告と「相続時精算課税選択届出書」の提出が必要です。一度この制度を選択すると、同一の贈与者からの贈与は暦年課税に戻せない点にも留意してください。
※税制や特例の適用には細かな要件があるため、実行前には必ず税理士などの専門家にご相談ください(本記事の税務情報は2026年10月時点のものです)。
資金や税務の整理が整ったら、次はいよいよ具体的な空間づくりです。親子とはいえ、これまで別々の生活リズムで暮らしてきた大人同士。ちょっとした生活音や使い勝手の違いが日々のストレスにつながることもあります。柱や梁を残して構造から見直せるリノベーションだからこそ、家族全員が気持ちよく過ごせる間取りを追求できます。二世帯同居で後悔しないための間取りと、性能向上の工夫を紹介します。

二世帯住宅の間取りには、水回りや玄関を共有する「部分共有型」と、設備を完全に二重化する「完全分離型」があります。大規模な改修を行うのであれば、お互いのプライバシーを尊重できる完全分離型、あるいはそれに近いセミセパレート型が選ばれる傾向にあります。
完全分離型のメリットは、起床時間や就寝時間、食事のタイミングが異なっていても、気兼ねなく普段通りの生活を送れる点。1階を親世帯、2階を子世帯とする「上下分離型」や、建物を左右に分ける「左右分離型」などが代表的です。
完全分離型を計画する際の主なポイントは以下の通りです。
・玄関を別々に設け、来客時や深夜の帰宅時にお互いの視線を気にせず出入りできるようにする
・キッチンや浴室を各世帯に用意し、生活ペースに干渉しない環境をつくる
・屋内に行き来できる扉を1枚設け、日常の見守りや緊急時にはすぐ対応できるようにする
なお、完全分離型にする場合、建物の登記を「共有登記」にするか「区分登記」にするかで、小規模宅地等の特例や住宅ローン控除の適用要件に影響が出る可能性があります。間取りを決める段階で、必ず専門家に確認してください。
上下階で世帯を分ける場合、特に配慮したいのが「音」の問題。就寝時間が早い親世帯の寝室の真上に、子世帯のリビングや水回りを配置してしまうと、夜間の足音や排水音が気になって眠りを妨げてしまうことがあります。
間取りを考える際は、上下階の部屋の用途を重ね合わせるゾーニングが基本。親世帯の寝室の上には子世帯の寝室や収納スペースを配置し、音が響きやすい設備は親世帯のリビングやガレージなどの真上にレイアウトするのが適しています。
また、既存の木造住宅は床下の遮音性能が十分でない場合が多いため、以下のような施工をあらかじめ組み込んでおくことが推奨されます。
・2階の床下に遮音マットや石膏ボードを二重張りし、足音の伝わりを軽減する
・階下へ通る排水パイプに遮音シートを巻き付け、流れる水の音を抑える
・間仕切り壁の中に吸音材を充填し、部屋同士の会話やテレビの音が漏れにくくする
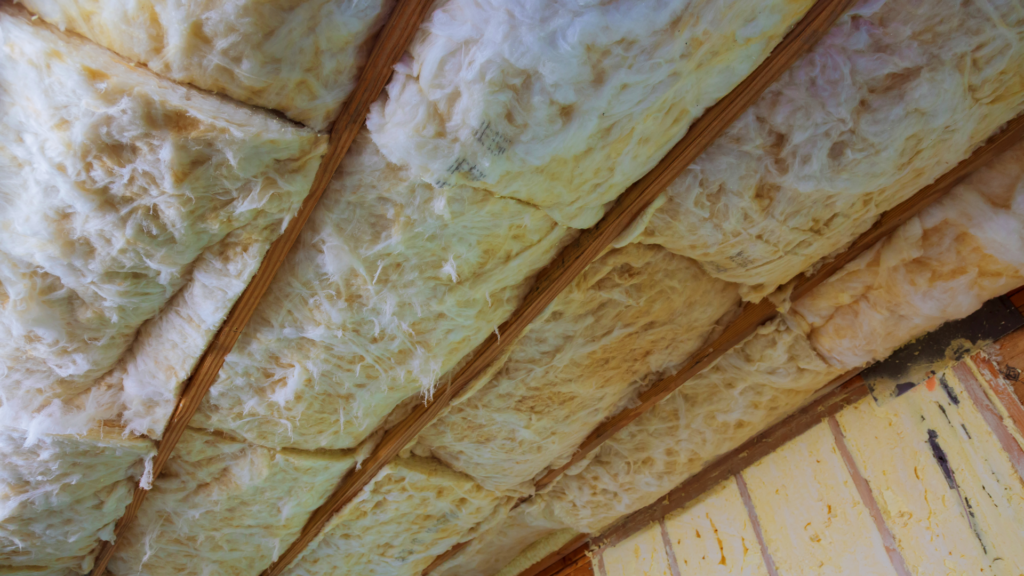
奈良市や大和郡山市は盆地特有の気候を持ち、冬の底冷えが厳しい地域として知られています。昭和から平成初期に建てられた実家では、「暖房を入れても足元がスースーする」といった悩みを抱えているご家庭も少なくありません。
大規模なリノベーションを行う際は、間取りの変更だけでなく、住宅の基本性能である「断熱」と「耐震」を底上げすることが重要。特にヒートショックのリスクが高まる親世帯にとって、家全体の温度差を小さくすることは健康維持に直結します。
具体的には、以下のような性能向上工事がよく行われます。
・窓を複層ガラスや樹脂サッシに交換し、開口部からの冷気や結露を防ぐ
・壁や天井、床下に最新の高性能断熱材を施工し、底冷えを緩和する
・壁を解体したタイミングで基礎や柱の接合部を金物で補強し、耐震壁をバランスよく配置する
構造がむき出しになる大規模工事だからこそ、断熱と耐震の補強をまとめて行うことが長期的な安心感につながります。
実家を二世帯住宅へ生まれ変わらせるプロジェクトは、関係者が多く、資金や税務の取り決めも複雑になりがちです。思いつきで工事を進めてしまうと、税金の優遇措置を受けるための手続き期限を逃してしまうことも。スムーズに計画を実現するためには、順序立てて着実にステップを踏んでいくことが大切です。奈良エリアで計画を進める際の実践的な手順を整理しました。
最初のステップは、家族全員で話し合い、お互いの希望や不安を共有すること。「どんな暮らしを送りたいか」「将来的にどのようなサポートを想定しているか」を本音で語り合う場を設けましょう。
同時に、現実的な資金計画のすり合わせも欠かせません。誰がいくら資金を出し、住宅ローンをどう組むのか、税制の優遇をどの制度で受けるのかを大枠で合意しておく必要があります。
家族会議で確認しておきたい主な項目は次の通りです。
・それぞれの世帯が必要とする部屋数や水回りの仕様、プライバシーの度合い
・自己資金の拠出額、ローンの返済負担者、名義変更に伴う税金の取り扱い方針
・将来の維持管理費や固定資産税、光熱費の分担についての基本的なルール
・同居しない兄弟姉妹への事前説明と、将来の相続に関する考え方の共有
家族の合意が取れたら、次は実家の状態を正しく把握する「建物調査」に進みます。古い図面だけでは分からない建物の歪みや柱の腐食、雨漏りの有無などを、専門的な知見から診断してもらいます。
特に歴史ある住宅地では、増築を繰り返していたり「旧耐震基準」の住宅が残っていたりすることも珍しくありません。どこまで既存の柱や梁を再利用できるかを事前に見極めることが、正確な見積もりを出すための前提条件です。
現地調査で主にチェックするポイントは以下の内容です。
・床下の湿気やシロアリの被害、基礎のひび割れの有無
・小屋裏(天井裏)の雨漏り跡や構造金物の配置状況
・壁の断熱材の有無や劣化状態、窓まわりのすきま風の原因
・二世帯化に伴う配管ルートの確保が可能かどうか

実家を活用した二世帯リノベーションは、愛着ある住まいを次世代へと受け継ぎながら、家族の絆を深める有効な選択肢です。一方で、親名義の家に子が多額の資金を投じる際には、「みなし贈与」のリスクや将来の相続トラブルを避けるための事前の名義整理が欠かせません。
相続時精算課税制度を活用し、改修前の低い建物評価額の状態で名義を子へ移しておくことで、大規模改修をスムーズに進めやすくなる場合があります。断熱改修や耐震補強、完全分離型の間取り設計を組み合わせることで、冬の底冷えに悩まされない快適な暮らしが手に入るでしょう。
資金計画や間取り、税務上の手続きについて具体的に検討してみたい方は、ぜひイワイのショールームへお越しいただき、スタッフへお気軽にご相談ください。
※本記事に記載の税制・制度は2026年10月時点のものです。実際の適用にあたっては、必ず税理士や所轄の税務署などの専門機関へ事前にご確認ください。
イワイのショールームは、専門スタッフに直接相談できます。
実際に見て触って、暮らしのイメージも膨らみます。
リノベーションをご検討の方はイワイのショールームに、お気軽にお越しください!

〈住所〉 〒630-8042 奈良県奈良市西ノ京町151
〈電車〉近鉄橿原線西ノ京駅より徒歩約8分
〈駐車場〉35台分あり
〈受付時間〉10:00〜18:00
〈定休日〉水曜日、年末年始ほか
〈電話番号〉0120-711-003
